23:50 بتوقيت القدس المحتلة


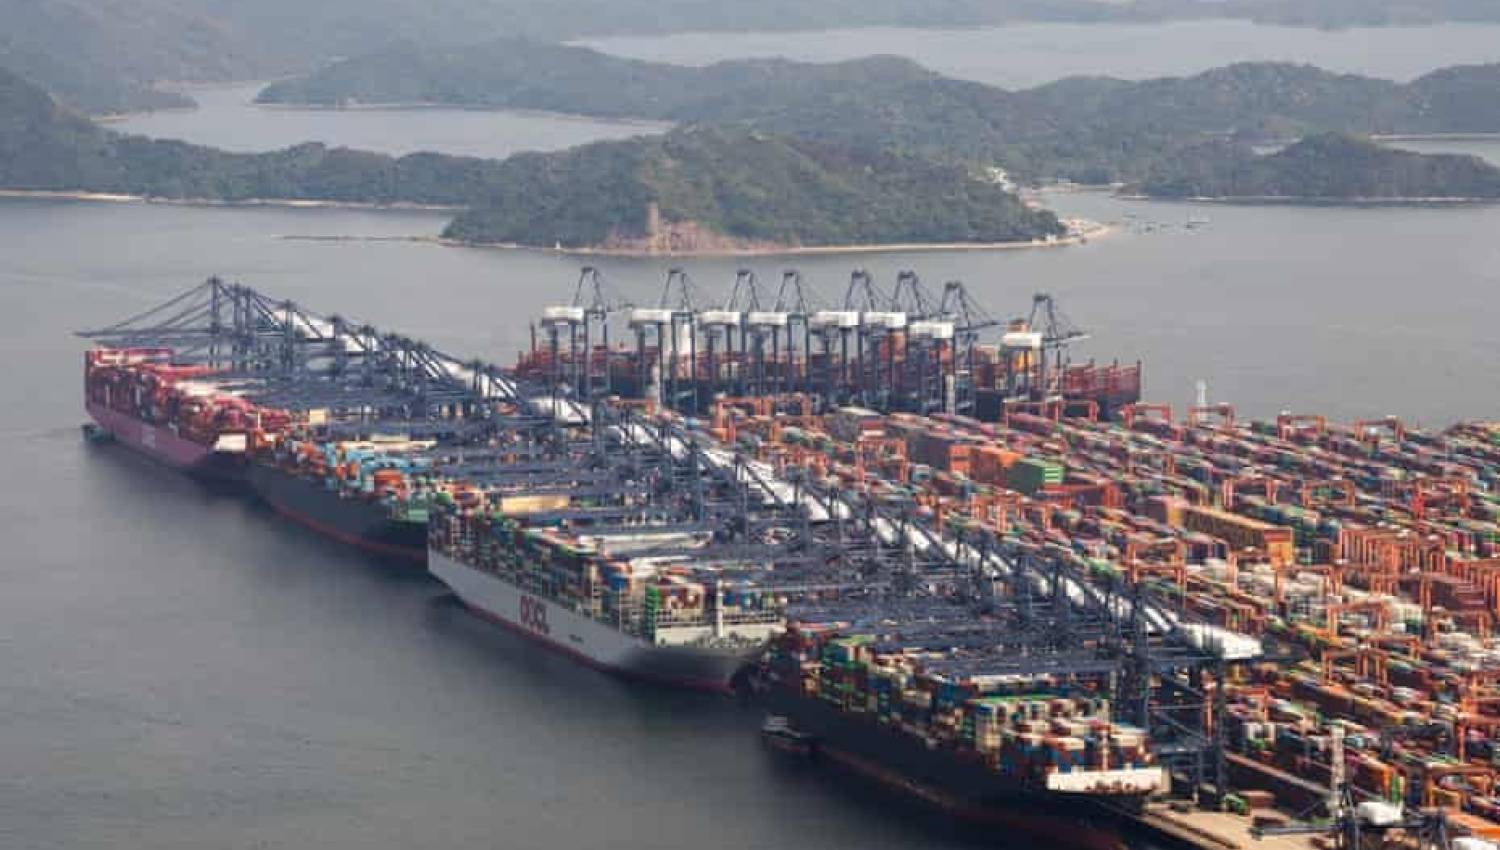
لم ينجح ترامب في كبح الصادرات الصينية؛ فالواردات الصينية تصل إلى الولايات المتحدة عبر دول وسيطة، بينما تواصل الصين تحقيق فائض تجاري هائل.
ويعتبر أن المشكلة الأساسية ليست إعادة التصدير، بل انخفاض قيمة اليوان الذي يمنح المنتجات الصينية ميزة تنافسية ويغذي الفائض التجاري الصيني. بحسب مقال نشرته صحيفة "الغارديان" وترجمه موقع الخنادق الإلكتروني.
ويقترح الكاتب الضغط على بكين لرفع قيمة اليوان، بالتنسيق مع أوروبا وحلفاء آسيا، معتبراً أن واشنطن تتجنب مواجهة الصين مباشرة وتستهدف بدلاً منها دولاً أضعف مثل المكسيك وفيتنام.
النص المترجم
توقفت إدارة ترامب عن تصعيد الحرب التجارية منذ أن عرضت الصين هدنة في أكتوبر/تشرين الأول الماضي، عقب تهديدها بحرمان الولايات المتحدة من مغناطيسات العناصر الأرضية النادرة. ومنذ ذلك الحين، بدت الإدارة سعيدة بالتوقف عن التصعيد. فالواردات من الصين تراجعت بنسبة 40% في العام المنتهي في يونيو/حزيران، مقارنة بالفترة نفسها من عام 2024. فلماذا لا تعلن واشنطن الانتصار وتنهي الأمر؟
لكن الولايات المتحدة لم تنتصر في هذه المعركة، وهناك أدلة قوية على أنها جبانة أكثر من اللازم لخوضها فعلياً.
الأسبوع الماضي، اضطر البيت الأبيض إلى الاعتراف بأن عدم شراء السلع من الصين لا يعني بالضرورة عدم شراء السلع الصينية. فمع أن حصة الصين من الواردات الأميركية تراجعت بشكل كبير، فإن حصتها من القيمة المضافة الإجمالية للواردات الأميركية لم تتراجع بالمقدار نفسه.
وكان مستشار التجارة بيتر نافارو غاضباً يوم الخميس بسبب محركات صينية يجري تركيبها في كراسي الاسترخاء المستوردة من فيتنام. واستشهد بتحليل لوزارة التجارة خلص إلى أن سلعاً صينية بقيمة 67 مليار دولار جرى إعادة شحنها عبر المكسيك والهند وفيتنام عام 2025.
وأصدر البيت الأبيض تقريراً بعنوان «خدعة إعادة الشحن الكبرى»، اشتكى فيه من أن إعادة توجيه إمدادات الطاقة ولوحات التحكم وصفائح الألمنيوم والصمامات والبلاستيك أو مكونات الأثاث الصينية عبر المكسيك أو فيتنام أو ماليزيا أو بولندا أو الإمارات، تؤدي إلى تدمير الوظائف أو تقليصها في ميلووكي وكليفلاند وتوليدو وهيكوري وفينيكس ويونغستاون وعشرات المجتمعات الصناعية الأميركية الأخرى.
ولمواجهة ذلك، كشفت الإدارة عن أداة جديدة للدخول في لعبة عالمية أشبه بلعبة «اضرب الخلد»: محقق حدودي يعمل بالذكاء الاصطناعي، «لا ينام ولا يتعب ولا ينسى»، مهمته فحص كل بوليصة شحن وكل بيان شحن، وتحديد السلع التي أعيد توجيهها، ومعاقبة المتورطين.
لكن من البديهي أن هذا المحقق الجديد لن يعيد وظائف المصانع إلى توليدو أو هيكوري أو فينيكس.
فعلى الرغم من الجهود المكثفة لتعزيز العمالة الصناعية على مدى إدارتين ونصف الإدارة الأميركية وعلى مدار عشر سنوات، لا يزال عدد الوظائف الصناعية تقريباً عند المستوى نفسه الذي كان عليه عندما دخل ترامب البيت الأبيض للمرة الأولى.
كما أن ملاحقة الواردات التي يعاد توجيهها عبر دول أخرى لن تقلص فاتورة الواردات الأميركية. فعلى الرغم من تعريفات ترامب الجمركية الكثيرة، فإن قيمة الواردات الأميركية أعلى مما كانت عليه في عام 2024.
ولا يبدو أن ذلك سيلحق ضرراً كبيراً بالصين أيضاً، إذ واصلت صادراتها النمو رغم الجهود الأميركية الرامية إلى خنقها.
لكن الأمر الأكثر إثارة للاستغراب في لجوء البيت الأبيض إلى التحقيق بالذكاء الاصطناعي هو أن الولايات المتحدة تمتلك أداة أكثر بساطة لتحقيق أهدافها، وهي أداة تعالج مباشرة أحد المحركات الأساسية لفائض الصين التجاري الضخم، الذي لا يغرق السوق الأميركية بالسلع الصينية فحسب، بل يهدد أيضاً التنمية الصناعية في أنحاء العالم.
هذه الأداة هي اليوان الصيني منخفض القيمة.
إن معالجة انخفاض قيمة اليوان يمكن أن تساهم كثيراً في الحد من الصادرات الصينية الهائلة.
قد يعترض بعض الاقتصاديين على هذا الطرح. فهناك أسباب اقتصادية أساسية وراء الفائض التجاري الصيني الضخم، أبرزها ضعف استهلاك الأسر الصينية، ما يعني أن الصين تحتاج إلى المستهلكين الأجانب لدعم نموها الاقتصادي.
وهناك أيضاً أسباب أساسية وراء العجز التجاري الأميركي، أبرزها العجز الهائل في الموازنة الأميركية، الذي يتعين تمويله من المدخرات القادمة من الخارج، ومنها الصين.
ومن الصعب فصل ضعف اليوان عن قوة الدولار النسبية؛ فكلاهما انعكاس لهذه الديناميات الاقتصادية.
فإذا رفعت بكين قيمة عملتها بقرار إداري، من دون معالجة المشكلات الأخرى، فإن ذلك سيؤدي إلى إبطاء نمو الاقتصاد الصيني وخفض أسعار الواردات، وبالتالي إبطاء التضخم وربما التسبب في انكماش سعري، وهو ما سيؤدي بدوره إلى خفض سعر الصرف الحقيقي، أي سعر الصرف بعد احتساب التضخم.
أما إذا عولجت المشكلات الاقتصادية الأساسية، فإن اليوان سيرتفع بشكل طبيعي.
لكن دعونا نكن واقعيين.
صحيح أن سعر الصرف يعتمد على هذه الديناميات الاقتصادية الواسعة، لكن مطالبة العالم بانتظار أن تبدأ بكين بدعم الاستهلاك المحلي، مثلاً عبر رفع معاشات التقاعد المتواضعة، تشبه تلك الدعوات القديمة إلى انتظار ازدهار الديمقراطية التعددية في الصين.
وعلى الجانب الأميركي، فإن آخر مرة حاولت فيها الولايات المتحدة بجدية الحد من عجز موازنتها كانت في القرن العشرين.
لذلك هناك حاجة إلى الضغط لدفع هذه التغييرات إلى الحدوث، ويمكن أن يوفر التدخل في سعر الصرف هذا الضغط.
فقد ارتفعت حصة الصين من صادرات التصنيع العالمية من 3% عام 1995 إلى 20% اليوم.
وتستحوذ الصين على أكثر من نصف الصادرات العالمية لمئات المنتجات الصناعية.
أما فائض الحساب الجاري الصيني، الذي يعادل نحو 5% من الناتج المحلي الإجمالي، فيمثل سحباً ضخماً من الطلب العالمي.
وكما يشير جين فريدا من كلية لندن للاقتصاد، فإن: «العائق أمام التقدم ليس تصميم السياسات، بل تفضيلات السياسات.»
وهذه التفضيلات تهدف إلى ضمان استمرار اعتماد العالم على المنتجات الصينية، وهو ما تحققه بكين من خلال تدخلات واسعة لإبقاء قيمة اليوان منخفضة.
وهناك أدلة على قوة تأثير أسعار الصرف.
فاتفاق بلازا الذي ساهم في إضعاف الدولار في ثمانينيات القرن الماضي ساعد في تقليص العجز التجاري الأميركي مع اليابان.
كما انكمش الفائض الخارجي للصين بشكل حاد عندما ارتفعت قيمة اليوان بعد الأزمة المالية العالمية.
وعلى العكس من ذلك، أدى تراجع قيمة العملة الصينية منذ عام 2023 إلى دعم ارتفاع فائضها الخارجي.
وكما يشير براد سيتسر من مجلس العلاقات الخارجية، فإن التاريخ يشير إلى أن تعديل قيمة العملة يمكن أن يدفع نحو إعادة التوازن الاقتصادي اللازمة للحد من الصادرات الصينية الهائلة.
ومن المرجح أن يؤدي رفع قيمة اليوان إلى تغييرات أخرى في السياسات، من شأنها معالجة الاختلالات التجارية العالمية الكبيرة.
فتباطؤ نمو الصادرات سيؤدي إلى إبطاء الاقتصاد الصيني، ما قد يدفع بكين إلى تحفيز الاستهلاك المحلي لتعويض ذلك.
كما أن انخفاض الفائض التجاري الصيني سيقلص حجم التمويل الأجنبي المتاح لتمويل العجز في الموازنة الأميركية، وربما يدفع واشنطن نفسها إلى تبني قدر أكبر من الانضباط المالي.
ومن الناحية المثالية، ينبغي للولايات المتحدة أن تنسق جهودها لرفع قيمة اليوان مع الدول الأوروبية وغيرها من الدول التي تضررت أيضاً من الصادرات الصينية.
كما ينبغي أن يكون الضغط على بكين جزءاً من خطة لرفع قيمة عملات آسيوية أخرى منخفضة القيمة، مثل الوون الكوري والدولار التايواني والين الياباني، من أجل تخفيف الضغوط التنافسية على الصين.
ولدى الولايات المتحدة أدوات للضغط على بكين، أبرزها الصلاحيات التي يمنحها القسم 301 من قانون التجارة لفرض تعريفات جمركية على الدول التي تتعمد خفض قيمة عملتها.
أما أوروبا، فلا تمتلك المادة 301 نفسها، لكنها تستطيع أيضاً فرض تعريفات لوقف تدفق الواردات الصينية، في إطار ما تسمح به منظمة التجارة العالمية، ثم ربط استمرار هذه الإجراءات بسياسة الصين في إدارة سعر صرف عملتها.
لكن دفع بكين إلى تغيير سياستها بشأن سعر الصرف لن يكون سهلاً.
فلن يضرب شي جين بينغ جبهته فجأة ويقول: «لماذا لم أفكر في هذا من قبل؟»
وعلى واشنطن أن تكون ذكية في استخدام القسم 301 بهذه الطريقة، وهو أمر ليس من نقاط قوتها، وأن تقدم في الوقت نفسه مساراً قابلاً للتصديق نحو خفض التصعيد مقابل سماح بكين بارتفاع قيمة اليوان.
كما يجب على الولايات المتحدة أن تحاول، قدر الإمكان، عدم إبعاد حلفائها، وأن تعمل على إشراكهم لمنح هذه الاستراتيجية القوة والشرعية.
ومع ذلك، فإن هذا النهج يبدو أكثر وعداً من الجلوس وانتظار تغير رؤية شي جين بينغ للعالم، أو معاقبة دول أضعف مثل المكسيك وفيتنام بسبب إعادة شحن السلع الصينية.
فبعد أزمة مغناطيسات العناصر الأرضية النادرة العام الماضي، أصبحت واشنطن، جبانة أكثر من اللازم لمواجهة الصين مباشرة.
المصدر: الغارديان
الكاتب: إدواردو بورتر